


my Visa, mon espace dédié
3,8714.00 Avis
Caractéristiques de l’application
- Version
- 5.17.9
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Visa International Service Association
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
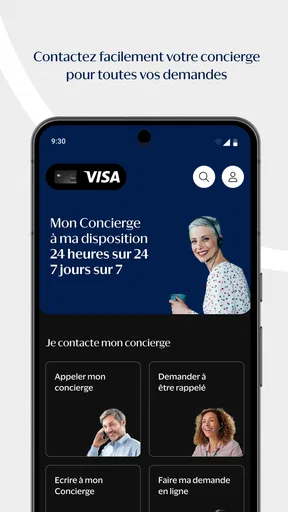
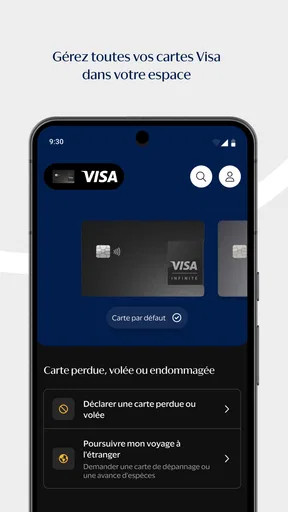
 Analyse par AppCompare
J’ai abordé my Visa comme un espace pratique pour retrouver les garanties et avantages associés à une carte Visa, plutôt que comme une application bancaire complète. Cette nuance change beaucoup l’expérience. Elle ne remplace pas forcément l’application de ma banque pour consulter un solde, gérer un virement ou suivre toutes mes opérations, mais elle peut devenir un point de repère utile lorsque je cherche à comprendre les services liés à l’utilisation de ma carte.
Dans un foyer, cette distinction est particulièrement importante. Une même carte peut être utilisée dans des contextes très différents : achat d’un appareil, déplacement, réservation, incident après une dépense ou simple vérification d’un avantage. Quand plusieurs personnes partagent des informations financières ou utilisent le même appareil, disposer d’un espace consacré aux bénéfices Visa peut faciliter la discussion. En revanche, je ne le présenterais pas comme un outil de gestion familiale ou comme un coffre-fort commun.
Un espace Visa utile quand plusieurs personnes doivent se coordonner
L’application appartient à la catégorie finance et son développeur est Visa International Service Association. Elle est gratuite et classée PEGI 3, ce qui correspond à une application accessible sur le plan de l’âge, sans que cela signifie pour autant qu’un enfant doive y gérer une carte ou des informations financières. Son rôle reste lié à l’adulte titulaire ou utilisateur d’une carte Visa et aux démarches qui peuvent suivre un achat.
Dans mon usage, son intérêt apparaît surtout après la transaction, au moment où je me demande ce que ma carte couvre réellement. Beaucoup de personnes connaissent le logo Visa, mais pas les détails des garanties ou avantages qui peuvent accompagner leur carte. L’application donne un endroit dédié pour commencer cette vérification, au lieu de fouiller dans des documents papier, dans les conditions générales de la banque ou dans d’anciens courriels.
Le cas le plus parlant est celui d’un achat effectué pour toute la maison. Imaginons que j’achète un équipement avec une carte Visa et qu’un problème survienne ensuite. Je peux consulter l’espace Visa pour m’orienter sur les garanties associées, puis transmettre les éléments utiles à la personne qui s’occupe habituellement des démarches dans le foyer. Ce n’est pas une prise en charge automatique du dossier, mais c’est une façon plus ordonnée de savoir par où commencer.
Cette logique fonctionne aussi pour un voyage partagé. Une personne réserve, une autre conserve les justificatifs, et une troisième veut savoir quels avantages peuvent être liés au moyen de paiement utilisé. Dans ce contexte, l’application sert de point de consultation. Elle évite que chacun interprète les garanties de mémoire, tout en rappelant qu’il faut toujours vérifier les conditions propres à la carte concernée avant de compter sur une protection.
Le vrai intérêt de my Visa est donc la consultation ciblée, pas la centralisation de toute la vie financière du foyer. Si je veux suivre les dépenses quotidiennes, catégoriser les achats ou gérer plusieurs comptes bancaires, je me tourne plutôt vers l’application de ma banque ou un outil budgétaire. Si je cherche les avantages liés à Visa, l’espace est plus pertinent.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Ce que je vérifie avant de l’installer sur un appareil partagé
Sur un téléphone utilisé par plusieurs membres de la maison, je commence par clarifier qui doit consulter l’application. L’âge PEGI 3 indique une classification très générale, mais les informations affichées peuvent concerner une carte, un titulaire ou une situation d’achat. Je ne laisserais donc pas un jeune enfant explorer librement cet espace sous prétexte que l’application est adaptée à tous les âges sur le plan de la classification.
Je préfère également éviter de traiter un appareil partagé comme s’il s’agissait d’un compte familial. Une application liée à un service financier doit rester rattachée à la bonne personne et au bon contexte d’utilisation. Si plusieurs adultes veulent consulter des informations différentes, chacun devrait vérifier ce qui est affiché avant de laisser la session ouverte ou de prêter le téléphone.
Cette précaution est moins spectaculaire qu’une fonction de sécurité visible, mais elle change la qualité de l’usage quotidien. Le téléphone familial peut être pratique pour chercher une garantie pendant un repas ou préparer une démarche, mais il augmente aussi le risque de confusion entre les cartes, les achats et les personnes concernées. Je conseille donc de fermer l’application après consultation et de ne pas mélanger les justificatifs de plusieurs membres du foyer.
Autre point concret : je garde les preuves d’achat dans un emplacement distinct et organisé. L’application peut aider à retrouver les informations sur les garanties et avantages, mais elle ne dispense pas de conserver les factures, confirmations ou documents demandés lors d’une démarche. Cette séparation entre consultation et archivage évite de croire qu’un écran récapitulatif suffit à lui seul.
Une installation simple, mais une expérience qui dépend du contexte de la carte
my Visa est disponible gratuitement et compte plus de cent mille installations. Sa note moyenne est de 3,9, avec environ deux mille cinq cents évaluations et plus de sept cents avis. Je lis ces chiffres comme le signe d’une application utile pour certains besoins, mais pas forcément indispensable à tous les détenteurs d’une carte Visa. Une note intermédiaire peut aussi refléter des attentes différentes : certains recherchent un accès rapide aux avantages, tandis que d’autres attendent les fonctions d’une application bancaire complète.
L’application a été lancée le 18 novembre 2015 et sa version actuelle est 5.17.8. Elle demande au minimum iOS 11. Pour moi, ces informations sont importantes dans un foyer qui conserve un ancien iPhone ou qui alterne entre plusieurs appareils. Avant de prévoir une consultation sur le téléphone d’un proche, je vérifie simplement que le système est compatible et que l’appareil utilisé est suffisamment récent pour offrir une expérience normale.
Le démarrage doit être pensé autour de la carte et non autour du nombre de personnes dans la maison. Je ne créerais pas une organisation artificielle avec un profil par membre si l’application ne sert qu’à consulter les avantages d’une carte précise. À l’inverse, si plusieurs cartes Visa sont utilisées par différents adultes, je prends le temps de savoir laquelle est concernée avant de tirer une conclusion sur une garantie.
C’est un point souvent négligé : le mot Visa ne suffit pas à déterminer automatiquement les mêmes bénéfices pour toutes les cartes. Les conditions peuvent dépendre de la carte, de l’émetteur et de l’achat. L’application est donc un outil d’orientation et de consultation, mais je ne l’utiliserais jamais comme une promesse générale valable pour chaque carte portant le même réseau.
Dans la pratique, cela signifie que je prépare les informations liées à l’achat avant d’ouvrir l’application : date, montant, type de dépense et preuve disponible. Cette petite préparation rend la consultation plus efficace. Elle permet aussi de repérer rapidement si je suis en train de regarder les avantages d’une carte différente de celle qui a servi au paiement.
Coordonner une démarche sans transformer l’application en compte commun
La meilleure utilisation à plusieurs consiste, selon moi, à partager une information précise plutôt qu’à partager en permanence l’accès à l’application. Une personne consulte les garanties, une autre rassemble la facture, puis chacun sait quelle étape lui revient. Cette méthode est plus claire que de laisser le téléphone circuler avec une session ouverte et des documents mélangés.
Un scénario courant peut se dérouler ainsi : j’effectue un achat important pour le logement, puis je remarque un problème. Je consulte my Visa pour comprendre les avantages associés à la carte utilisée. Ensuite, je note les éléments pertinents et je transmets seulement ce qui concerne la démarche à mon conjoint ou à la personne responsable du dossier. Je conserve les informations sensibles dans l’espace approprié, au lieu d’envoyer des captures d’écran inutiles dans une conversation familiale.
Cette façon de faire présente un avantage discret : elle réduit les malentendus. Dans un foyer, une phrase comme « la carte couvre ce type de problème » peut vite être répétée sans son contexte. En revenant au détail de l’avantage et à la carte réellement utilisée, je peux éviter de promettre une prise en charge avant d’avoir vérifié les conditions.
Je trouve aussi l’application intéressante pour préparer une discussion avant un achat. Si nous hésitons entre plusieurs moyens de paiement pour une dépense commune, nous pouvons consulter les avantages liés à la carte prévue, puis décider avec des attentes réalistes. Cela ne transforme pas l’application en comparateur de cartes et ne remplace pas une lecture attentive des conditions, mais cela donne un point de départ plus concret qu’une supposition.
La limite apparaît lorsque la coordination exige un suivi détaillé. Pour répartir les dépenses, calculer les remboursements entre adultes ou surveiller un budget commun, l’application n’est pas le meilleur outil. Une application bancaire, un tableau partagé ou un gestionnaire de budget sera généralement plus adapté. my Visa apporte une information spécialisée ; elle ne devient pas pour autant un espace de comptabilité familiale.
Âge, confiance et bonnes habitudes dans la maison
La classification PEGI 3 peut rassurer sur le caractère général de l’application, mais elle ne doit pas être confondue avec une recommandation de laisser un enfant utiliser seul un espace lié à une carte. Dans ma façon de l’intégrer à un foyer, l’âge concerne surtout l’accès à l’appareil et la compréhension de ce qui est consulté. Un enfant peut être présent lorsqu’un adulte cherche une information, sans avoir besoin de manipuler les données ou de participer à une démarche.
Pour un adolescent, la situation est différente. Il peut être utile de lui expliquer qu’une garantie liée à un achat n’est pas la même chose qu’un remboursement automatique. Je trouve cette conversation plus constructive que de lui donner simplement accès à l’application. Elle permet de parler de preuves d’achat, de conditions et de responsabilité, sans présenter le service comme une solution magique en cas de problème.
La confiance entre adultes reste également essentielle. Si une carte est utilisée par plusieurs personnes, je recommande de convenir à l’avance de la personne qui consulte les informations et de celle qui conserve les justificatifs. Cette organisation évite qu’un membre du foyer modifie son comportement en pensant qu’un avantage s’applique, alors qu’un autre connaît une condition importante.
Je n’ai pas besoin d’inventer des règles familiales compliquées. Quelques habitudes suffisent : ne pas laisser une session active sur un téléphone partagé, ne pas confondre deux cartes, ne pas transmettre des informations financières dans un groupe familial et conserver les documents d’achat. Ces gestes rendent l’utilisation plus sûre, même lorsque l’application est ouverte dans un contexte quotidien et informel.
Pour une personne qui vit seule, ces précautions restent utiles, mais la valeur de coordination est naturellement moindre. Elle profitera surtout de la consultation personnelle des garanties et avantages. Pour un couple ou une colocation, l’application peut aider à aligner les informations, à condition de garder une frontière nette entre ce qui est consulté et ce qui relève de la gestion bancaire privée.
Les détails qui font gagner du temps, et ceux qui peuvent frustrer
Le premier conseil que je retiens est de consulter l’application avant d’en avoir besoin, sans attendre un incident. Cela permet de repérer la logique des avantages et de savoir où chercher le jour où une dépense pose problème. Une recherche faite dans l’urgence, avec plusieurs personnes qui demandent des explications, est toujours plus confuse qu’une vérification préparée.
Le deuxième conseil est de relier chaque consultation à une carte et à un achat précis. Je note mentalement le moyen de paiement utilisé, surtout lorsque plusieurs cartes Visa circulent dans le foyer. Cette discipline paraît simple, mais elle évite l’erreur la plus coûteuse : appliquer à une dépense les garanties associées à une autre carte.
Le troisième est de traiter l’application comme une source d’information à confronter aux conditions applicables. Je ne réserve pas un voyage ou n’achète pas un produit uniquement parce qu’un avantage semble intéressant dans l’espace dédié. Je vérifie les modalités nécessaires, puis je conserve les documents. C’est une différence importante entre une consultation utile et une confiance excessive dans un résumé.
La friction principale vient justement de cette frontière. Une personne qui cherche une réponse immédiate peut être déçue si elle attend une procédure entièrement automatisée ou une gestion comparable à celle d’une banque. L’application est plus convaincante lorsque mon besoin est ciblé : comprendre les garanties, retrouver des avantages et préparer une démarche. Elle l’est moins lorsque je veux résoudre toute la situation depuis un seul écran.
Je conseille aussi de ne pas installer l’application uniquement parce que tous les membres de la famille utilisent Visa. L’installation a du sens si quelqu’un consulte réellement les avantages ou les garanties. Sinon, elle risque de devenir une icône oubliée, tandis que l’application bancaire reste le véritable centre de gestion. Cette sélection rend l’appareil partagé plus lisible et limite les confusions.
À qui je la recommande, et quand je choisirais une autre solution
Je recommande my Visa aux personnes qui veulent un espace consacré aux bénéfices liés à leur carte et qui préfèrent vérifier les informations par elles-mêmes avant de contacter leur banque ou le service concerné. Elle convient aussi à un foyer où une personne s’occupe souvent des achats importants et souhaite pouvoir expliquer clairement les garanties à un autre membre.
Elle peut être particulièrement pertinente après un achat de voyage, un équipement coûteux ou une dépense pour laquelle les conditions de la carte peuvent compter. Dans ces situations, le fait d’avoir un point de consultation dédié peut éviter de chercher dans plusieurs sources. L’application aide surtout à poser les bonnes questions et à rassembler les éléments utiles.
Je la recommande moins à quelqu’un qui attend un tableau complet des finances personnelles. Pour suivre les mouvements du compte, gérer des virements, contrôler les plafonds ou construire un budget mensuel, l’application de la banque sera généralement plus directe. Pour partager des dépenses entre colocataires, un outil spécialisé dans la répartition sera plus adapté. Pour comparer des cartes, il faudra également regarder les offres et conditions de manière plus large que dans cet espace.
Je serais prudent si la personne utilise plusieurs cartes Visa très différentes et ne garde pas les justificatifs. Dans ce cas, l’application ne corrigera pas le manque d’organisation. Elle peut même donner une fausse impression de clarté si l’utilisateur oublie quelle carte a servi au paiement. Son efficacité dépend donc beaucoup de la précision des informations conservées autour de chaque achat.
Enfin, pour un appareil ancien, je vérifie la compatibilité minimale d’iOS 11 avant de compter dessus. Dans une maison où un téléphone est transmis d’un membre à l’autre, ce détail peut décider si l’application sera vraiment accessible ou si la consultation devra rester sur un autre appareil.
Mon avis sur son rôle dans un foyer
Après l’avoir considérée comme un outil de consultation plutôt que comme une banque mobile, je trouve l’approche cohérente. my Visa répond à une question précise : quels avantages et quelles garanties dois-je examiner lorsque j’utilise ma carte Visa ? Cette spécialisation est sa force, mais elle fixe aussi ses limites. Elle ne doit pas être jugée comme un gestionnaire de budget ou comme un compte familial.
Dans un usage partagé, je l’intègre avec des règles simples : un adulte identifie la carte concernée, les autres reçoivent uniquement l’information nécessaire, et les justificatifs restent organisés séparément. Cette méthode permet de profiter de l’application sans créer de confusion sur les responsabilités ou sur les données financières. La classification PEGI 3 facilite l’accès général, mais elle ne change pas la nécessité d’un accompagnement adapté à l’âge.
Son historique, sa version actuelle 5.17.8 et sa présence auprès de plus de cent mille utilisateurs montrent qu’elle s’inscrit dans la durée, tandis que sa note moyenne de 3,9 invite à garder des attentes mesurées. Je la vois comme un complément pratique, pas comme une application indispensable à chaque détenteur de carte.
Mon verdict est donc favorable pour un besoin bien défini. Si je veux retrouver les garanties et avantages de ma carte, préparer une démarche ou coordonner un achat avec un proche, je trouve l’espace utile et gratuit. Si je veux piloter tout le budget du ménage, partager des dépenses ou gérer mes comptes, je choisis un autre outil. La bonne décision dépend moins du nombre de personnes dans le foyer que de la clarté du rôle attribué à l’application.
Avantages
- Consultation rapide des opérations et du solde de la carte Visa.
- Accès pratique aux relevés et documents depuis un seul espace.
- Suivi des dépenses utile pour mieux contrôler son budget.
- Notifications pouvant aider à repérer rapidement une activité inhabituelle.
- Interface pensée pour gérer sa carte sans contacter systématiquement le service client.
Inconvénients
- Certaines fonctions peuvent dépendre de la banque émettrice de la carte.
- Une connexion internet est nécessaire pour actualiser les informations.
- Les options de gestion peuvent sembler limitées selon le type de carte Visa.
- Une authentification renforcée peut rendre l’accès moins immédiat.
- Des délais d’affichage peuvent survenir après une opération récente.
FAQ sur my Visa, mon espace dédié
Qu’est-ce que l’application « my Visa, mon espace dédié » ?
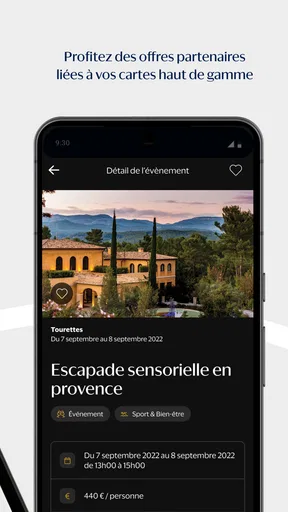
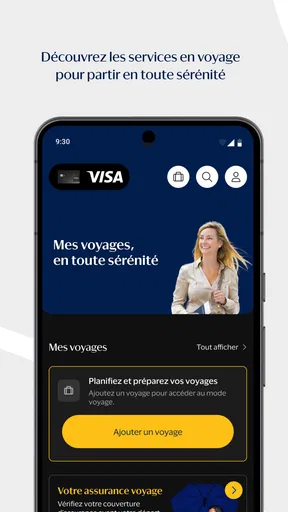
« my Visa, mon espace dédié » est une application mobile destinée à accompagner les utilisateurs de cartes Visa dans la gestion et le suivi de leurs services. Selon l’émetteur de votre carte et votre pays, elle peut donner accès à des informations pratiques, à des avantages, à des offres partenaires ou à des outils liés à l’utilisation de Visa. Le contenu disponible peut donc varier d’un utilisateur à l’autre.
L’application est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application est généralement gratuit depuis les boutiques officielles Android ou iOS. Toutefois, certaines fonctionnalités, offres ou services peuvent dépendre de votre banque, de votre carte Visa ou de votre contrat. Une connexion Internet mobile ou Wi-Fi peut également entraîner des frais facturés par votre opérateur. Avant toute utilisation, vérifiez les conditions affichées dans l’application et celles de votre établissement bancaire.
Comment se connecter à « my Visa, mon espace dédié » ?
Après l’installation, l’application peut vous demander de créer un compte ou de vous identifier avec les informations associées à votre carte, votre banque ou un programme Visa spécifique. La procédure exacte dépend du service auquel vous êtes éligible. Il est recommandé d’utiliser uniquement l’application téléchargée depuis une boutique officielle et de ne jamais communiquer votre code secret, votre mot de passe ou les codes reçus par SMS.
Quelles informations personnelles l’application peut-elle demander ?
Pour fonctionner correctement, l’application peut demander certaines données nécessaires à l’identification, à la personnalisation des services ou à la sécurité du compte. Les informations collectées peuvent varier selon le pays, la version et les fonctionnalités utilisées. Avant de valider l’inscription, consultez la politique de confidentialité et les autorisations demandées. N’accordez que les permissions utiles et contactez le support en cas de demande inhabituelle.
Que faire si l’application ne fonctionne pas ou si je rencontre un problème de connexion ?
Commencez par vérifier que votre téléphone dispose d’une connexion Internet stable et que l’application est mise à jour. Fermer puis relancer l’application peut également résoudre un problème temporaire. Si la difficulté persiste, évitez de multiplier les tentatives avec des identifiants incorrects afin de ne pas bloquer votre accès. Consultez ensuite la rubrique d’aide intégrée ou contactez le support officiel de Visa ou de votre banque.


